An einem Orderbuch-Handelsplatz existiert ein Preis, weil jemand ihn anbietet. Bei einem automatisierten Market Maker bietet niemand etwas an: Der Preis ist das Ergebnis einer Rechnung, angewandt auf den Inhalt eines Pools. Dieser Austausch erklärt fast jede Überraschung, die Händler an dezentralen Börsen erleben.
Die Invariante
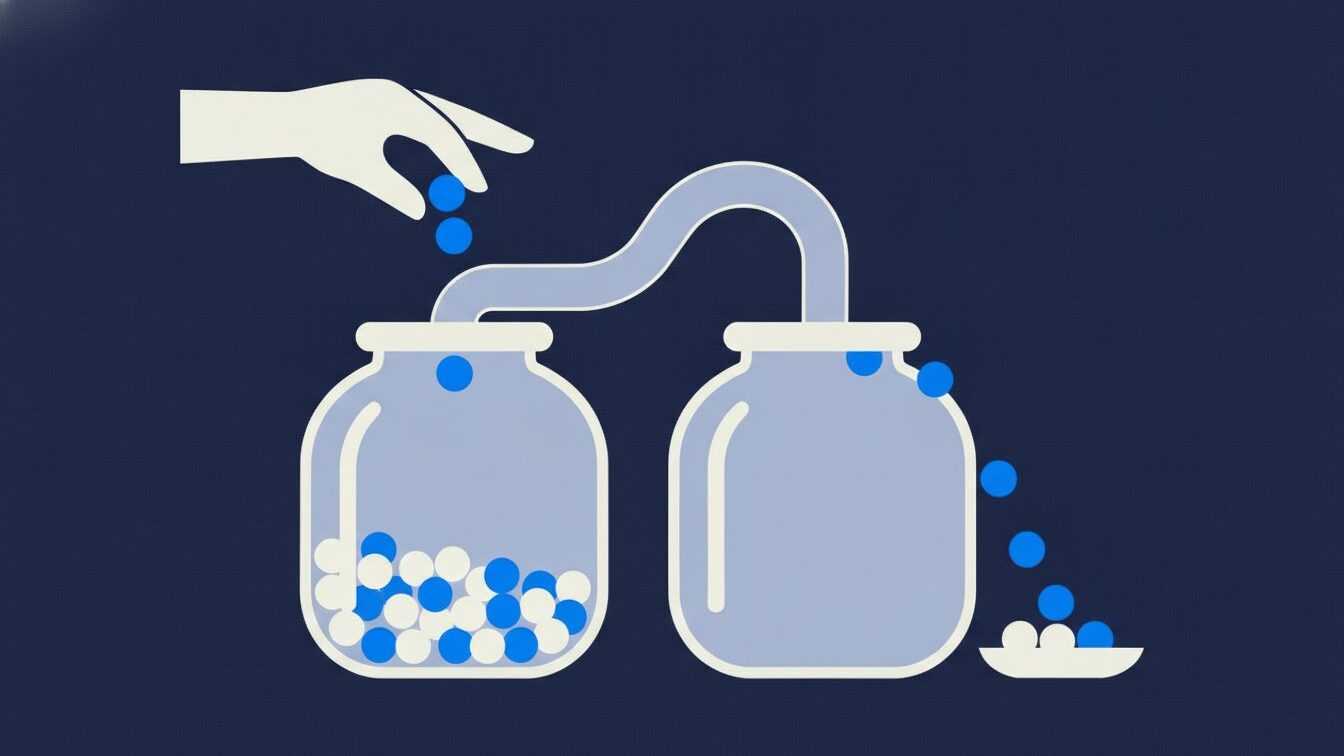
Das klassische Design hält das Produkt der beiden Reserven konstant. Der Pair-Vertrag von Uniswap v2 erzwingt das direkt im Code. Seine Swap-Funktion prüft, dass die Bestände nach einem Trade, jeweils um eine Gebühr von 0,3 Prozent auf die Eingabe gemindert, multipliziert mindestens das Produkt vor dem Trade ergeben, und bricht sonst mit dem Fehler „UniswapV2: K“ ab. Die Zeile steht im veröffentlichten Quellcode. Die Gebühr geht an keinen Betreiber; sie bleibt im Pool und fällt den Liquiditätsanbietern zu.
Ein Rechenbeispiel
Nehmen Sie einen hypothetischen Pool mit 50 ETH und 100.000 Einheiten eines Dollar-Stablecoins. Das Produkt beträgt 5.000.000, der Startpreis des Pools 2.000 je ETH. Kaufen Sie nun 5 ETH, der Klarheit halber ohne Gebühr.
- ETH im Pool danach: 45.
- Stablecoin, den der Pool halten muss, damit das Produkt gleich bleibt: 5.000.000 geteilt durch 45, also etwa 111.111.
- Stablecoin, den Sie einzahlen: etwa 11.111, im Schnitt also etwa 2.222 je ETH.
Sie haben 10 Prozent des ETH im Pool gekauft und etwa 11,1 Prozent über dem Startpreis bezahlt. Nichts ist schiefgegangen; das ist die Kurve. Die Gebühr von 0,3 Prozent wäre der kleine Teil der Kosten gewesen. Die Zahlen dienen der Veranschaulichung und sind kein Marktwert.
Warum der Pool Arbitrage braucht
Ein Pool weiß nicht, was ETH anderswo wert ist; er kennt nur sein eigenes Verhältnis. Bewegt sich der Preis draußen, ist der Pool veraltet, bis jemand gegen ihn handelt und die Differenz einstreicht. Dieser Gewinn stammt aus dem Pool, also von denen, die eingezahlt haben. Arbitrage hält den Pool am breiteren Markt ausgerichtet, und Liquiditätsanbieter bezahlen sie fortlaufend.
Daher kommt auch der sogenannte Impermanent Loss. Weil Arbitrage den Pool zum Außenpreis hin umschichtet, halten Anbieter am Ende stets relativ mehr von dem Asset, das sich schlechter entwickelt hat. Kehren die Preise nicht zurück, ist der Verlust dauerhaft. Gebühren sollen ihn ausgleichen, und ob sie das über einen Zeitraum tun, ist eine Rechnung, keine Hoffnung.
Konzentrierte Liquidität ändert die Kurve, nicht das Prinzip
Spätere Designs lassen Anbieter einen Preisbereich für ihr Kapital wählen. Innerhalb des Bereichs verhält sich der Pool, als wäre er viel tiefer, Trades bewegen den Preis also weniger. Außerhalb verdient die Position nichts und liegt vollständig in einem Asset. Liquidität bereitzustellen wird zu einer aktiven Position mit eigener Markteinschätzung, und die Verluste können schärfer ausfallen als bei der einfachen Kurve.
Was ein angezeigter Kurs auslässt
Der erwartete Kurs einer Oberfläche berücksichtigt meist die Kurve im Moment Ihrer Anfrage. Er berücksichtigt nicht andere Trades, die vor Ihrem landen. Deshalb setzen Sie eine Slippage-Toleranz: den schlechtesten Kurs, den Sie akzeptieren, bevor die Transaktion abbricht. Eine weite Toleranz ist die Anweisung, zu fast jedem Preis auszuführen, und macht Sandwich-Trades um Ihre Order profitabel. Unser Eintrag zu MEV und der Leitfaden MEV verständlich erklärt beschreiben dieses Spiel um die Reihenfolge.
Der Settlement Test
- Was abgewickelt wird: Der Swap ist eine atomare Transaktion; Reserven, Ihre Guthaben und die Gebühr ändern sich gemeinsam oder gar nicht.
- Was es kostet: die Poolgebühr, die Preiswirkung der Kurve, jede ungünstige Bewegung zwischen Angebot und Aufnahme sowie Gas auf der Chain des Pools. Aktuelle Werte zeigt die Seite zu Gas und Gebühren.
- Was ausfallen kann: Ein dünner Pool macht aus einem moderaten Trade eine große Preiswirkung; eine weite Slippage-Einstellung lädt zum Front-Running ein; ein Fehler im Poolvertrag wird von der Preismathematik nicht abgefangen.
Die praktische Prüfung
Vergleichen Sie vor einem Swap die Größe Ihres Trades mit der Tiefe des Pools statt die Gebührenstufen. Ein im Verhältnis winziger Trade kostet etwa die Gebühr. Ein Trade, der einen sichtbaren Anteil des Pools ausmacht, kostet die Gebühr plus eine vorhersehbare, oft viel größere Preiswirkung. Nutzt ein Kreditmarkt den Preis eines Pools als Eingabe, erklärt dieselbe Rechnung, warum Spotpreise aus kleinen Pools gefährlich sind.
Primärquellen
Bildungsinhalt, redaktionell geprüft und möglicherweise KI-gestützt. Er beschreibt, wie Systeme funktionieren, und ist keine Finanz-, Rechts- oder Steuerberatung. Fehler melden Sie über unsere Korrekturseite.